VeriFactu y factura electrónica en el taller
Te enseñamos Tire&GO en 30 minutos
Lo esencial
A
Si facturas con un programa, tiene que cumplir VeriFactu antes del 1 de enero de 2027 si tu taller paga el Impuesto sobre Sociedades, y antes del 1 de julio de 2027 si no.
Real Decreto 1007/2023, disposición final cuartaEl 5 de octubre de 2026 el Ministerio de Hacienda anunció que retrasará esas fechas a octubre de 2028, pero no hay ninguna norma publicada en el BOE que lo diga.
Nota del Ministerio de HaciendaVeriFactu no se aplica si llevas el IVA por el SII, si tu domicilio fiscal está en el País Vasco o en Navarra, ni si haces todas tus facturas a mano o con Word o Excel sin más que escribirlas, imprimirlas y guardarlas.
Agencia Tributaria, ámbito de aplicaciónCada factura y cada ticket que hagas con el programa llevan un código QR al principio, y una factura emitida ya no se modifica: si hay un error, se corrige con otra.
Real Decreto 1619/2012, artículos 6.5 y 7.5Tener un programa de facturación que no cumple se multa con 50.000 euros por cada año, no por cada factura.
Ley General Tributaria, artículo 201 bisLa factura electrónica entre empresas es otra obligación, con su propio calendario: desde el 6 de octubre de 2027 si tu volumen de operaciones del año anterior pasó de 8 millones de euros, y desde el 6 de octubre de 2028 para el resto.
Agencia Tributaria, calendario de la factura electrónica
Qué es VeriFactu
VeriFactu es el nombre corriente del Reglamento de los sistemas informáticos de facturación (Real Decreto 1007/2023): obliga a que el programa con el que facturas guarde cada factura de forma que no se pueda cambiar ni borrar sin que quede rastro.
Cada vez que emites una factura o un ticket, el programa crea en ese momento un registro de facturación, un resumen de la factura, y lo encadena al registro anterior. Si luego hay que corregir algo, se hace con un registro nuevo y el primero se queda como estaba (artículos 8 y 9 del reglamento).
Hay dos formas de cumplir. En la modalidad VERI*FACTU, el programa envía cada registro a la Agencia Tributaria en el momento, y lo que viaja es el registro, no la factura. En la otra, el programa no envía nada: guarda los registros firmados electrónicamente, con un registro de eventos (artículo 16).
Tus obligaciones de siempre no cambian: los libros de IVA y las declaraciones informativas, como el modelo 347, siguen igual.
A quién afecta VeriFactu
VeriFactu afecta a quien factura con un programa, aunque lo use para una parte de su actividad: sociedades, autónomos y comunidades de bienes, también en Canarias, Ceuta y Melilla.
Se queda fuera quien está en uno de los cuatro casos que la Agencia Tributaria llama la regla de los cuatro no: hace todas sus facturas a mano, está en el SII, tiene su domicilio fiscal en el País Vasco o en Navarra, o tiene una resolución que le exime.
Si estás en módulos, por lo general no tienes que hacer factura a un particular, pero sí a una empresa, a un autónomo o a quien te la pida para un derecho ante Hacienda. Las facturas que hagas con un programa, por el motivo que sea, tienen que cumplir VeriFactu.
| Tu caso | VeriFactu |
|---|---|
| Una S.L. o una S.A. que factura con programa | Sí. Antes del 1 de enero de 2027. |
| Un autónomo que factura con programa | Sí. Antes del 1 de julio de 2027. |
| Una comunidad de bienes que factura con programa | Sí. Antes del 1 de julio de 2027, como los autónomos. |
| Un autónomo en módulos | En parte. Las facturas que haga con programa, antes del 1 de julio de 2027. |
| Un taller en Canarias, Ceuta o Melilla | Sí. Con la fecha que le toque por cómo tributa. |
| Domicilio fiscal en el País Vasco o en Navarra | No. Rige su normativa foral. |
| Lleva el IVA por el SII | No. El SII y VeriFactu se excluyen. |
| Hace todas sus facturas a mano, en talonario | No. No usa ningún programa de facturación. |
| Usa Word o Excel solo para escribir, imprimir y guardar | No. Mientras la hoja no le saque el libro ni la contabilidad. |
| Usa Excel con una macro que le saca el libro de facturas | Sí. La hoja cuenta como programa: la fecha que le toque. |
La fecha no depende de que el negocio se llame sociedad, sino de si paga el Impuesto sobre Sociedades. Una comunidad de bienes, o una sociedad civil sin objeto mercantil, va con los autónomos.
Desde cuándo es obligatorio VeriFactu
Hoy la norma dice que el programa tiene que estar adaptado antes del 1 de enero de 2027 si el taller paga el Impuesto sobre Sociedades, y antes del 1 de julio de 2027 en todos los demás casos (Real Decreto 1007/2023, en la redacción del Real Decreto-ley 15/2025).
El 5 de octubre de 2026 el Ministerio de Hacienda anunció que retrasará estas obligaciones hasta octubre de 2028, para que coincidan con la factura electrónica de las empresas que no pasan de 8 millones de euros. No hay ninguna norma publicada en el BOE que lo diga, y no se sabe el día exacto ni si las sociedades y el resto tendrán la misma fecha.
Mientras no se publique, trabaja con la fecha que te toca hoy. Hasta ese día estás en periodo de pruebas: puedes empezar con un programa adaptado y, si algo no va, volver al de antes. Si el retraso sale en el BOE, ganas margen; si no sale, llegas a tiempo.
Llegada tu fecha, si empiezas a enviar los registros en la modalidad VERI*FACTU, tienes que seguir en ella por lo menos hasta el 31 de diciembre de ese año (artículo 16.5 del reglamento).
- Hoy
VeriFactu
Talleres que pagan el Impuesto sobre Sociedades
El programa, adaptado antes de este día.
VeriFactu
Autónomos, comunidades de bienes y el resto
El programa, adaptado antes de este día.
Factura electrónica
Empresas de más de 8 millones de euros
Factura electrónica a otras empresas y autónomos.
VeriFactu
Retraso de VeriFactu que anunció Hacienda
Nota del 5 de octubre de 2026, sin día ni norma.
Anunciado, sin publicar en el BOE
Factura electrónica
El resto de empresas y autónomos
Factura electrónica a otras empresas y autónomos. Las sociedades, además, comunican si aceptan y cuándo pagan las facturas que reciben.
Factura electrónica
Autónomos y comunidades de bienes
Comunican si aceptan y cuándo pagan las facturas que reciben.
Por qué ves otras fechas en internet
Las fechas ya se han movido dos veces:
| Norma | Sociedades | Resto |
|---|---|---|
| Real Decreto 1007/2023, texto original | 1 jul 2025 | 1 jul 2025 |
| Real Decreto 254/2025, BOE del 2 de abril de 2025 | 1 ene 2026 | 1 jul 2026 |
| Real Decreto-ley 15/2025, BOE del 3 de diciembre de 2025, en vigor | 1 ene 2027 | 1 jul 2027 |
| Anuncio de Hacienda del 5 de octubre de 2026, sin publicar | octubre de 2028 | octubre de 2028 |
Qué cambia en las facturas del taller
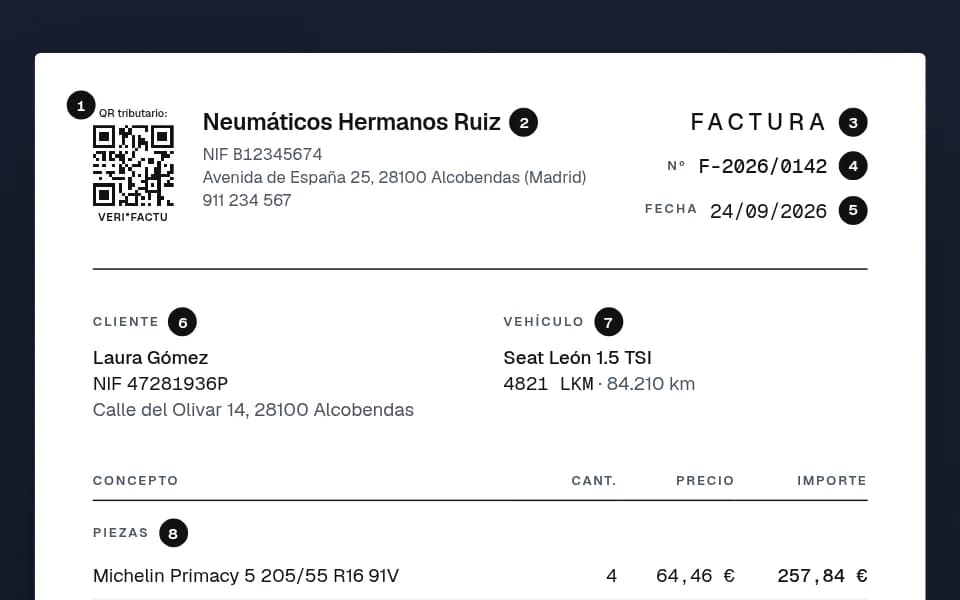
Con VeriFactu, cada factura y cada ticket que hagas con el programa llevan un código QR al principio, y una vez emitidos ya no se modifican: si hay un error, se corrige con otra factura.
El ticket del mostrador también. La norma pide el QR en la factura completa y en la simplificada, que es el ticket (artículos 6.5 y 7.5 del Reglamento de facturación).
El QR va una sola vez, al principio de la primera página y antes del resto, y mide entre 30 y 40 milímetros. Lleva el NIF del taller, la serie y el número, la fecha y el importe total (Orden HAC/1177/2024, artículo 21).
La frase «VERI*FACTU», o «Factura verificable en la sede electrónica de la AEAT», solo va si el programa envía los registros a Hacienda, con una letra como la del resto de la factura.
Neumáticos Hermanos Ruiz
Avenida de España 25 · 28100 Alcobendas
NIF B12345674
Factura simplificadaTKT-2026/0912
24/09/2026 · 17:12
Reparación de pinchazo20,66 €
Equilibrado × 214,88 €
Válvula4,13 €
Base imponible39,67 €
IVA 21 %8,33 €
Total48,00 €
Qué es cada marca
- El QR, una sola vez y al principio, de 30 a 40 milímetros.
- «VERI*FACTU», solo si el programa envía los registros a Hacienda.
- Los tickets llevan su propia serie y las facturas otra.
- Emitido, ya no se cambia: un error se corrige con otra factura.
Una factura emitida no se toca. Si pusiste mal un precio o el IVA, haces una factura rectificativa, en una serie aparte, que dice qué factura corrige; la original se queda como estaba (artículo 15 del Reglamento de facturación).
Si un cliente vuelve con el ticket y te pide factura a nombre de su empresa, la factura que le haces en su lugar no es una rectificativa (artículo 15.6).
Las proformas, los borradores y los albaranes no llevan QR.
Tu cliente puede escanear el QR con la cámara del móvil y mandar los datos de la factura a Hacienda. Si la factura lleva «VERI*FACTU», la Agencia Tributaria le dice si la tiene; mandarlos no cuenta como denuncia (artículo 17 del reglamento).
Y con las facturas que recibes: si a la de un proveedor le falta el QR, puedes deducirte el IVA igual, siempre que cumpla lo demás (Agencia Tributaria).
Si facturas a mano o con Excel
Puedes seguir facturando a mano o en talonario: VeriFactu solo obliga a quien usa un programa para hacer sus facturas.
Con Word o Excel pasa lo mismo mientras solo los uses para escribir, imprimir y guardar las facturas, aunque hagas listados con sumas. Si además la hoja te saca el libro de facturas emitidas, la contabilidad o algo que uses para Hacienda, por ejemplo con una macro, cuenta como programa de facturación y tiene que cumplir (Agencia Tributaria).
Lo que no se puede, por regla general, es mezclar: si haces una sola factura con un programa, todas tienen que salir de un programa.
A empresas no podrás facturar a mano para siempre: desde el 6 de octubre de 2028, o desde el 6 de octubre de 2027 si pasas de 8 millones, la factura a otra empresa tiene que ser electrónica y salir de un programa que cumpla VeriFactu.
Qué tiene que hacer tu programa y cómo saber si cumple
Que tu programa cumple lo declara quien lo hace, por escrito, en una declaración responsable que tiene que estar a la vista dentro del propio programa, en cada versión, y que te tienen que dar al comprarlo (artículo 13 del reglamento).
Hacienda no da ningún sello ni lleva una lista de programas aprobados, y la declaración no necesita firma electrónica. Si alguien te vende un programa «aprobado por Hacienda», pídele la declaración responsable.
Lo que el programa tiene que hacer
- Crear el registro de cada factura en el momento de emitirla, o justo antes.
- Encadenar cada registro con el anterior, para que se note si falta o se ha cambiado alguno.
- No dejar cambiar lo emitido: cualquier corrección va en un registro nuevo.
- Poner el QR en cada factura y cada ticket, y la frase «VERI*FACTU» si envía los registros.
- Guardar los registros y poder sacarlos cuando Hacienda los pida.
Lo que tienes que preguntar a quien te lo vende
- ¿Dónde está su declaración responsable?
- ¿Envía los registros a Hacienda en la modalidad VERI*FACTU, o los guarda firmados?
- ¿Los tickets también salen con su QR?
- ¿Qué versión está adaptada y cuándo la tendré instalada?
Si tu proveedor saca una versión adaptada y no la instalas, la responsabilidad es tuya, no suya (Agencia Tributaria). El programa antiguo lo puedes conservar para consultar lo que hiciste, siempre que ya no pueda hacer facturas.
La declaración responsable de Tire&GO está publicada en tireandgo.com/declaracion-responsable.
La aplicación gratuita de la AEAT
La Agencia Tributaria tiene una aplicación web gratuita para hacer facturas en la modalidad VERI*FACTU, sin límite de facturas, pensada para quien hace pocas al año.
Lo que no hace
- Tickets: toda factura necesita un destinatario.
- Facturas con más de un destinatario.
- Facturas en nombre de otro, salvo con un apoderado.
- Exportar lo facturado para seguir en otro programa.
- Algunos regímenes especiales de IVA.
Si tu taller hace tickets en el mostrador, esa parte no la puedes hacer en ella. Y lo que factures allí se queda allí si un día cambias de programa.
Las multas de VeriFactu
Tener un programa de facturación que no cumple, o uno alterado, se multa con 50.000 euros por cada año: la multa es por ejercicio, no por factura (artículo 201 bis de la Ley General Tributaria).
| Multa | |
|---|---|
| Tener un programa que no cumple o alterado | 50.000 € por año |
| Hacer o vender un programa que no cumple | 150.000 € por año |
| Vender un programa sin su declaración responsable | 1.000 € por copia |
| Facturas a las que les falta un requisito | 1 % de las operaciones |
| No hacer o no guardar las facturas | 2 % de las operaciones |
| Facturas falsas | 75 % de las operaciones |
Las tres primeras son las de VeriFactu (artículo 201 bis); las otras, las de siempre por incumplir con las facturas (artículo 201). A quien fabrica o vende el programa, los 150.000 euros son por cada año con ventas y por cada programa. Con un programa antiguo que aún puede facturar pasada tu fecha, la Agencia Tributaria dice que valorará el comportamiento de cada uno.
La factura electrónica entre empresas
La factura electrónica obligatoria es otra obligación, de otra ley: desde el 6 de octubre de 2027 si tu volumen de operaciones del año anterior pasó de 8 millones de euros, y desde el 6 de octubre de 2028 para el resto (Real Decreto 238/2026 y Orden HAC/1028/2026).
Solo afecta a lo que facturas a otra empresa o a un autónomo con sede en España: la flota de furgonetas, la aseguradora, el autónomo que te trae su coche de trabajo. Al particular le sigues haciendo la factura o el ticket como hasta ahora, y los tickets quedan fuera salvo que el cliente empresa te pida en ellos su NIF y su domicilio.
Un PDF ya no basta: la factura es un fichero estructurado (Facturae, UBL, CII o EDIFACT) que se envía por una plataforma privada o por la solución pública y gratuita de la Agencia Tributaria. Si usas una privada, se manda a la vez una copia a la Agencia Tributaria.
Y cuando recibas las facturas de tus distribuidores, tendrás que decir si las aceptas y cuándo las pagas, en cuatro días naturales sin contar fines de semana ni festivos nacionales: desde el 6 de octubre de 2028 si eres una sociedad, y desde el 6 de octubre de 2029 si eres autónomo o comunidad de bienes.
Las dos obligaciones se suman: la factura electrónica tiene que salir de un programa que cumpla VeriFactu (artículo 2 bis de la Ley 56/2007).
| VeriFactu | Factura electrónica | |
|---|---|---|
| Qué facturas | VeriFactuTodas las que hagas con programa, tickets incluidos | Factura electrónicaLas que haces a empresas y autónomos en España |
| Qué pide | VeriFactuUn registro encadenado de cada factura y el QR | Factura electrónicaUn fichero estructurado, enviado por una plataforma, con copia a Hacienda |
| Para qué | VeriFactuQue las facturas no se puedan tocar | Factura electrónicaSaber si cada factura se acepta y cuándo se paga |
| La norma | VeriFactuReal Decreto 1007/2023 | Factura electrónicaLey 18/2022 y Real Decreto 238/2026 |
| Desde | VeriFactu1 ene 2027 o 1 jul 2027 | Factura electrónica6 oct 2027 o 6 oct 2028 |
Qué hacer este mes
- Pide a quien te vende el programa su declaración responsable y pregúntale qué versión está adaptada.
- Si facturas con Excel, mira si la hoja te saca el libro de facturas: si lo hace, deja de usarla para eso o pasa a un programa adaptado.
- Empieza antes de tu fecha: hasta ese día estás en periodo de pruebas y puedes volver atrás.
- Si facturas a empresas o a aseguradoras, pregunta a tu proveedor cómo mandará la factura electrónica.
Lo que se pregunta de VeriFactu en el taller
¿VeriFactu se ha aplazado a 2028?+
Todavía no. El 5 de octubre de 2026 el Ministerio de Hacienda anunció que retrasará VeriFactu hasta octubre de 2028, pero a 11 de noviembre de 2026 no hay ninguna norma publicada en el BOE. Mientras no la haya, valen las fechas del Real Decreto-ley 15/2025: antes del 1 de enero de 2027 si el taller paga el Impuesto sobre Sociedades y antes del 1 de julio de 2027 si no.
¿Tengo que enviar todas mis facturas a Hacienda?+
No. En la modalidad VERI*FACTU el programa envía un registro de cada factura, que es un resumen, no la factura. Y es una de las dos formas de cumplir: en la otra, el programa guarda los registros firmados y no envía nada. Los libros de IVA y el modelo 347 siguen como siempre.
¿El ticket del mostrador también lleva QR?+
Sí. Toda factura que hagas con el programa lleva el QR, la completa y la simplificada, que es el ticket. Va una sola vez, al principio, y si el programa envía los registros a Hacienda, con la frase «VERI*FACTU». Las proformas, los borradores y los albaranes no lo llevan.
¿Mi programa tiene que estar aprobado por Hacienda?+
No. Quien hace el programa declara por escrito que cumple, en una declaración responsable que tiene que estar a la vista dentro del programa, en cada versión, y que te tienen que dar al comprarlo. Hacienda no aprueba programas ni lleva una lista de ellos. Pide esa declaración a tu proveedor: sin ella, el programa no cumple el reglamento.
¿Las facturas a una aseguradora o a una flota tienen que ser electrónicas?+
Sí, desde el 6 de octubre de 2028, o desde el 6 de octubre de 2027 si tu volumen de operaciones del año anterior pasó de 8 millones de euros. Toda factura a una empresa o a un autónomo con sede en España tendrá que ser un fichero estructurado, enviado por una plataforma o por la solución gratuita de la Agencia Tributaria. Al particular le sigues facturando como hasta ahora.
¿Puedo deducirme el IVA de una factura sin QR?+
Sí. La Agencia Tributaria dice que la falta del QR no impide deducir el IVA si la factura cumple los requisitos de fondo, porque el QR es una obligación de quien la emite. Si a la factura de un distribuidor le falta un QR que debía llevar, quien incumple es él, no tú.
Fuentes
- Real Decreto 1007/2023, Reglamento de los sistemas informáticos de facturación (texto consolidado)Quién está obligado, qué tiene que hacer el programa, la declaración responsable y las fechas en vigor.
- Real Decreto-ley 15/2025, disposición final primeraLas fechas de 2027.
- Ministerio de Hacienda, nota informativa del 5 de octubre de 2026El retraso anunciado a octubre de 2028, todavía sin norma.
- Orden HAC/1177/2024, artículos 20 y 21El tamaño, el contenido y el sitio del QR, y la frase «VERI*FACTU».
- Real Decreto 1619/2012, Reglamento de facturación, artículos 6, 7 y 15El QR en facturas y tickets, las series y las rectificativas.
- Ley 58/2003, General Tributaria, artículos 201 y 201 bisLas multas.
- Agencia Tributaria, preguntas frecuentes: ámbito de aplicaciónQuién queda fuera, facturar a mano, Word y Excel, módulos y las fechas.
- Agencia Tributaria, preguntas frecuentes: objeto del reglamentoEl periodo de pruebas y el programa antiguo.
- Agencia Tributaria, preguntas frecuentes: sistemas VERI*FACTULas dos formas de cumplir, qué se envía y los libros de IVA.
- Agencia Tributaria, preguntas frecuentes: declaración responsableQue no hay sello ni registro de programas, y de quién es la responsabilidad.
- Agencia Tributaria, preguntas frecuentes: conceptos y definicionesLas proformas, y que sin QR se puede deducir el IVA.
- Agencia Tributaria, preguntas frecuentes: el receptor de la facturaLo que puede hacer tu cliente con el QR.
- Agencia Tributaria, aplicación gratuita VERI*FACTULo que hace y lo que no hace.
- Real Decreto 238/2026, de factura electrónicaA quién obliga, el formato y el estado de las facturas.
- Agencia Tributaria, calendario de implantación de la factura electrónicaLas fechas de la factura electrónica, según la Orden HAC/1028/2026.
- Ley 56/2007, artículo 2 bisLa factura electrónica entre empresas y su relación con VeriFactu.
Consultadas el .
¿Te ha servido?
En Tire&GO, la factura emitida no se toca
Emites y la factura queda cerrada; si te equivocas, la rectificativa sale de la propia factura, enlazada a ella. Tire&GO está hecho para la modalidad VERI*FACTU y tiene su declaración responsable publicada.
- El ticket o la factura, el que toque, en el mismo cobro
- Los tickets en su serie y las facturas en la suya
F-2026/0142Factura · 24/09/2026
Laura Gómez · Seat León 4821 LKM
Factura registrada. Solo se pueden editar matrícula, km, observaciones y documentos. Para cualquier otra corrección, emite una rectificativa.
4 × Michelin Primacy 5 205/55 R16257,84 €
Montaje, equilibrado y válvula52,00 €
Alineación41,32 €
Ecotasa7,20 €
Base imponible358,36 €
IVA 21 %75,26 €
Total433,62 €
Crear rectificativa de F-2026/0142
Motivo
Se generará una nueva factura en la serie RF que referencia a la original y queda vinculada a ella.
Te lo enseñamos con tus números en 30 minutos
Lo vemos con tus servicios y tus distribuidores, sin compromiso.